A „Vásárolj most, fizess később!” (Buy Now, Pay Later – BNPL) néven ismert fizetési megoldás néhány év alatt az internetes kereskedelem egyik leggyorsabban terjedő pénzügyi szolgáltatásává vált. A jelenség azonban korántsem egyformán érinti a világ országait. Míg Ausztráliában és az Egyesült Királyságban már a mindennapi vásárlások természetes részévé vált, addig Latin-Amerikában most zajlik a piac robbanásszerű bővülése.
Hol terjed leggyorsabban ez a fizetési forma? Mely térségekben költenek így a legtöbbet, és milyen veszélyeket rejt a kényelmes részletfizetés?
1. Több mint 560 milliárd dolláros világpiac
A részletfizetés egyáltalán nem új találmány. Az áruházak és kereskedők évtizedek óta kínálnak különféle hitel- és részletfizetési lehetőségeket. Az újdonság az egyszerűségben és a gyorsaságban rejlik. A BNPL-szolgáltatásoknál a vásárlónak gyakran elegendő néhány adatot megadnia, és másodperceken belül eldőlhet, hogy fizethet-e részletekben. A rendszer mögött olyan nemzetközi pénzügyi technológiai vállalatok állnak, mint a Klarna, az Afterpay, az Affirm vagy a PayPal.
A globális BNPL-fizetések értéke az előrejelzések szerint 2025-ben meghaladhatta az 560 milliárd dollárt. Ez 13,7%-os éves növekedést jelentene.
Összehasonlításképpen: a 2024-es forgalom a növekedési ütemből visszaszámolva mintegy 493 milliárd dollár lehetett. Vagyis egyetlen év alatt körülbelül 67 milliárd dollárral növekedhetett az ilyen módon lebonyolított vásárlások értéke.
A hatalmas összeg mögött azonban jelentős földrajzi különbségek húzódnak meg.
2. Ausztrália – a részletfizetés egyik világbajnoka
Ha van ország, ahol a BNPL különösen gyorsan a vásárlási kultúra részévé vált, az Ausztrália.
Egy 2024-ben publikált elemzés szerint az online részletfizetés elterjedtsége Ausztráliában közel háromszor akkora volt, mint az Egyesült Államokban. Ez azért is figyelemre méltó, mert mindkét ország fejlett pénzügyi rendszerrel, magas internetes vásárlási aránnyal és jelentős fogyasztói piaccal rendelkezik. Ausztrália ráadásul az egyik legismertebb BNPL-szolgáltató, az Afterpay szülőhazája.
A vállalat sikeréhez hozzájárult, hogy a hagyományos hitelkártyák alternatívájaként kínált egyszerű, gyakran négy részletből álló fizetési konstrukciót.
Az ausztrál példa jól mutatja, hogy a fizetési szokásokat nem kizárólag a gazdasági fejlettség határozza meg. A helyi pénzügyi kultúra, a kereskedők hozzáállása és a szolgáltatók piaci jelenléte legalább ennyire fontos.
3. Egyesült Királyság – tízből majdnem hét ember kipróbálta
A részletfizetés Európában is egyre népszerűbb, különösen az Egyesült Királyságban.
Egy fogyasztói felmérés szerint a brit vásárlók közel kétharmada használt már valamilyen BNPL-szolgáltatást. Ez megközelítőleg 65%-os arányt jelent.
Fontos azonban különbséget tenni a rendszeres használat és az egyszeri kipróbálás között. Attól, hogy valaki már vásárolt részletre, még nem feltétlenül használja ezt a lehetőséget minden alkalommal. A szolgáltatás népszerűsége ugyanakkor új problémákat is felszínre hozott.
A brit hatóságok ezért a fogyasztóvédelmi szabályozás szigorítása mellett döntöttek. A tervek szerint 2026 közepétől a BNPL-szolgáltatások egy jelentős része a pénzügyi felügyelet ellenőrzése alá kerül.
A cél, hogy a vásárlók megfelelő tájékoztatást kapjanak, és ne vállaljanak olyan fizetési kötelezettségeket, amelyeket később nem tudnak teljesíteni.
4. Ázsia és Óceánia – itt mozog a legtöbb pénz
A BNPL-piac legnagyobb földrajzi súlypontja az ázsiai és csendes-óceáni térség.
A 2025-re vonatkozó előrejelzések 211,7 milliárd dolláros forgalmat jeleztek, ami a világpiac közel 38%-át jelentette. A térség különlegessége, hogy rendkívül eltérő gazdaságokat foglal magában. Ausztrália fejlett pénzügyi piacától a délkelet-ázsiai országok gyorsan növekvő digitális kereskedelméig számos különböző modell működik egymás mellett. Indonéziában, Vietnámban, Thaiföldön és más országokban a mobiltelefonos vásárlás és a digitális pénztárcák elterjedése kedvez a részletfizetési szolgáltatásoknak.
A GlobalData előrejelzése szerint 2028-ra az ázsiai és csendes-óceáni térség internetes kereskedelmi fizetéseinek 7,7%-át bonyolíthatják le BNPL-megoldásokkal.
Ez első pillantásra nem tűnik különösebben magas aránynak. A térség hatalmas népességét és online kereskedelmi forgalmát figyelembe véve azonban óriási pénzösszeget jelenthet. A részletfizetés tehát nem feltétlenül váltja fel a bankkártyákat és a digitális pénztárcákat, hanem egyre fontosabb kiegészítő fizetési lehetőséggé válik.
5. Latin-Amerika – a leggyorsabban növekvő piac
Miközben Ázsia és Óceánia a forgalom nagyságában vezet, a növekedés ütemét tekintve Latin-Amerika emelkedik ki.
A 2025-ös előrejelzések szerint a térség BNPL-forgalma 27%-kal, 16,2 milliárd dollárra növekedhetett. Ez majdnem kétszerese a 13,7%-os globális növekedési ütemnek.
Mi magyarázza a gyors terjedést?
Latin-Amerika számos országában a hagyományos banki szolgáltatásokhoz és hitelkártyákhoz való hozzáférés korlátozottabb, mint Észak-Amerikában vagy Nyugat-Európában. A digitális pénzügyi szolgáltatások ezért olyan vásárlókhoz is eljuthatnak, akik korábban nehezebben jutottak fogyasztási hitelhez. Különösen fontos szerepet játszanak a nagy internetes kereskedelmi platformok.
A MercadoLibre és a hozzá kapcsolódó MercadoPago például több latin-amerikai országban is összekapcsolja az online vásárlást a digitális fizetési és finanszírozási lehetőségekkel.
A térségben így nem egyszerűen egy új fizetési módszer terjed, hanem a kereskedelem és a pénzügyi szolgáltatások kapcsolata is átalakul.
6. Hol a legnagyobb, és hol növekszik leggyorsabban?
A piac mérete és növekedési üteme két különböző dolgot mutat.
A 2025-re vonatkozó előrejelzések alapján a földrajzi különbségek jól érzékelhetők.
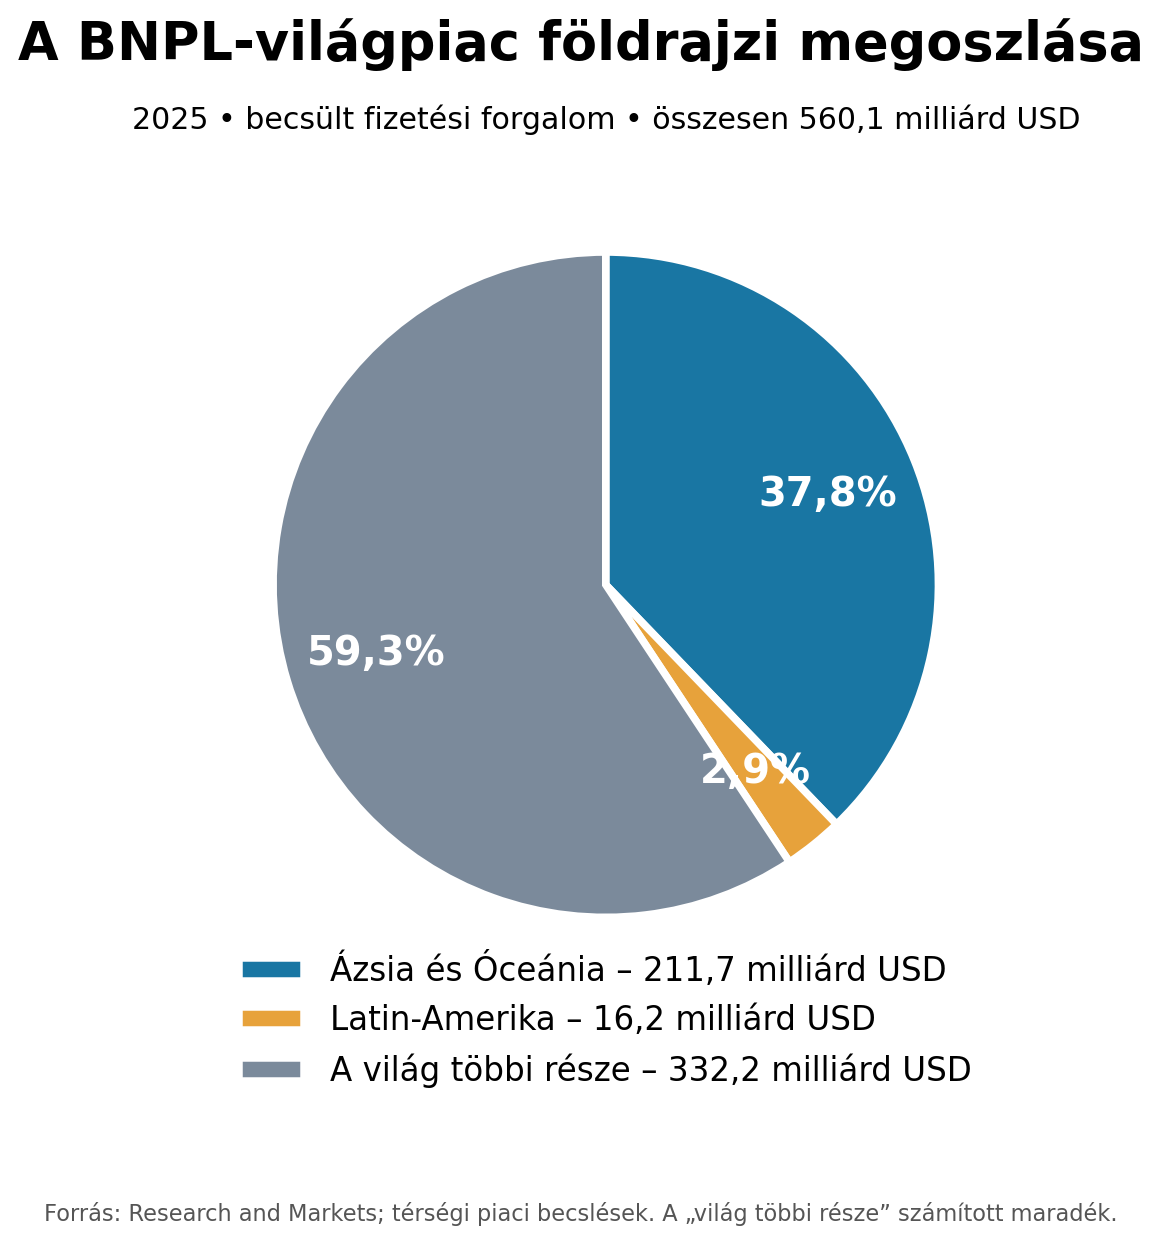
Az értékek különböző piaci előrejelzéseken alapulnak, nem végleges éves statisztikák. Az adatokból két fontos következtetés vonható le. Egyrészt Ázsia és Óceánia részletfizetési forgalma több mint tizenháromszorosa Latin-Amerikáénak. Másrészt Latin-Amerika sokkal gyorsabban növekszik, vagyis fokozatosan növelheti részesedését a világpiacon. A két térség együttesen a globális BNPL-forgalom körülbelül 41%-át adhatta 2025-ben. A fennmaradó 59% Észak-Amerika, Európa és más térségek között oszlik meg.
A földrajzi különbségek tehát jelentősek: a legnagyobb piacok nem feltétlenül azok, ahol a leggyorsabb a fejlődés.
7. A részletfizetés árnyoldala – amikor a vásárlás túl könnyűvé válik
A BNPL-szolgáltatások sikerének egyik kulcsa éppen az egyszerűségük.
A vásárló gyakran nem hitelfelvételként tekint a tranzakcióra, hanem kényelmes fizetési lehetőségként. Pedig gazdasági értelemben sok esetben rövid lejáratú fogyasztási hitelről van szó. A konstrukció különösen vonzó lehet a fiatalabb vásárlók számára, akik nem rendelkeznek hitelkártyával, vagy szeretnék elkerülni a hagyományos banki hitelfelvételt. A kockázat azonban könnyen kialakulhat. Ha valaki egyszerre több internetes áruházban vásárol részletre, a külön-külön alacsonynak tűnő fizetési kötelezettségek gyorsan összeadódhatnak. A kamatmentesség sem jelenti feltétlenül azt, hogy a szolgáltatás minden körülmények között ingyenes. Késedelmes fizetés esetén egyes konstrukciókban díjak vagy más költségek merülhetnek fel. A szolgáltatók üzleti modellje ráadásul gyakran arra épül, hogy a kereskedők jutalékot fizetnek a finanszírozott vásárlások után. Ez azért éri meg számukra, mert a részletfizetés növelheti a vásárlási hajlandóságot és az átlagos kosárértéket. A rendszer tehát egyszerre jelenthet kényelmes finanszírozási lehetőséget a fogyasztóknak és forgalomnövelő eszközt a kereskedőknek.
8. A jövő nagy kérdése: fizetési forradalom vagy új adósságcsapda?
A BNPL térnyerése jól illeszkedik a világgazdaság egyik meghatározó folyamatába: a kereskedelem és a pénzügyi szolgáltatások egyre szorosabb összekapcsolódásába.
A vásárlók gyors, egyszerű és lehetőleg azonnali megoldásokat keresnek. A kereskedők minél kevesebb akadályt szeretnének a vásárlási folyamatban, a pénzügyi technológiai vállalatok pedig új piacokat próbálnak meghódítani.
A következő években várhatóan három folyamat határozza meg a részletfizetés fejlődését.
- Az első a földrajzi terjeszkedés. A fejlett országok mellett egyre fontosabbá válhatnak azok a feltörekvő gazdaságok, ahol gyorsan nő az internetes vásárlók száma.
- A második a technológiai fejlődés. A digitális pénztárcák, a mobilalkalmazások és az automatizált hitelbírálati rendszerek még egyszerűbbé tehetik a részletfizetést.
- A harmadik a szigorodó szabályozás. A hatóságoknak egyensúlyt kell találniuk a pénzügyi innováció támogatása és a fogyasztók túlzott eladósodásának megelőzése között. A BNPL története így jóval többről szól, mint egy új fizetési lehetőségről.
Azt mutatja meg, hogyan változnak a fogyasztási szokások a digitális gazdaságban, és miként alakíthatja át egy pénzügyi innováció a világ különböző térségeinek kereskedelmét.
A legfontosabb kérdés pedig talán nem is az, hogy hányan választják majd a részletfizetést, hanem az, hogy a könnyebben hozzáférhető hitel valóban nagyobb pénzügyi szabadságot teremt-e, vagy csupán a jövőbeli jövedelmek egyre nagyobb részét köti le.
Adatok és források: A cikkben szereplő 2025-ös piaci adatok iparági előrejelzések. A hivatkozott elemzések és szervezetek: PYMNTS (2024), GlobalData, valamint nemzetközi BNPL-piaci jelentések. A százalékos részesedések és egyes összehasonlító értékek számított adatok. A végleges 2025-ös eredmények és a szabályozás 2026. évi tényleges állapota külön ellenőrzést igényel.